Как вести семейный бюджет и не поссориться ( 4 фото )

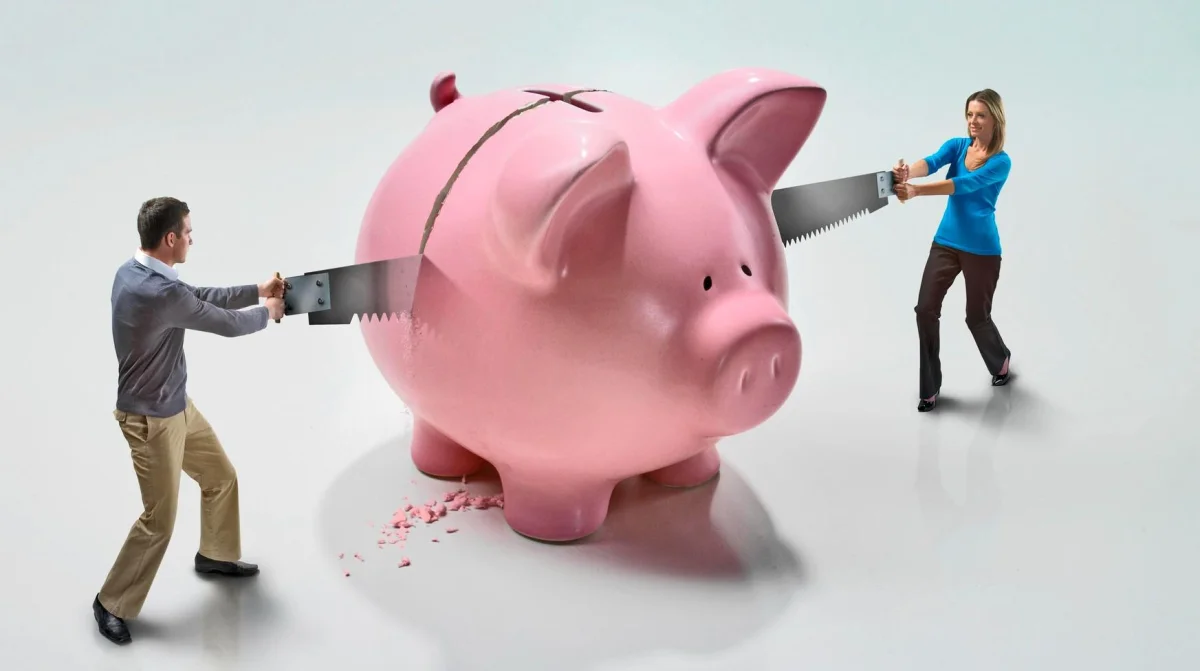
Общие финансы могут как укрепить союз, так и превратить повседневную жизнь в череду ссор. Разбираемся, как найти баланс.
C.J. Burton/Getty Images
Истинные причины финансовых разногласий
По мнению психологов, у каждого человека еще в детстве формируется собственный финансовый сценарий. Одни росли в обстановке постоянной экономии и теперь стремятся создать солидную подушку безопасности. Другие привыкли воспринимать деньги как средство для получения удовольствия здесь и сейчас. Когда в паре сталкиваются такие разные установки, неизбежно возникают разногласия.
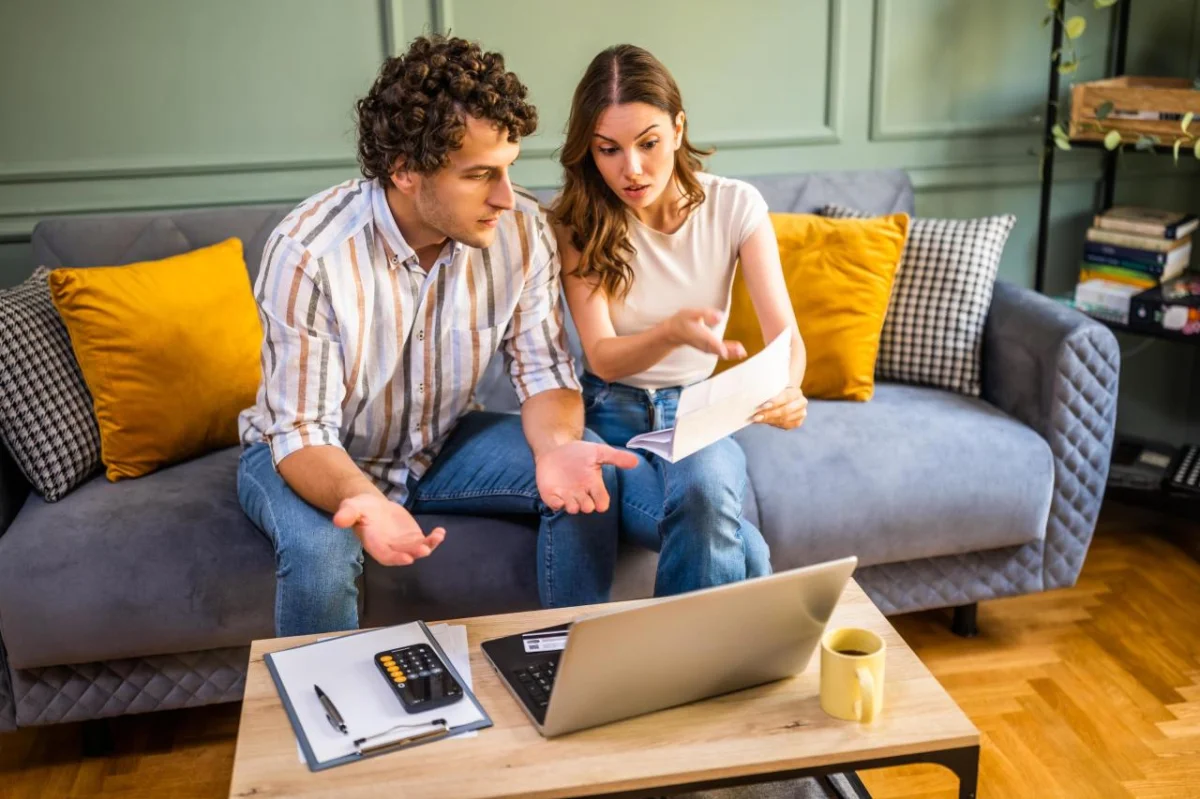
Источником напряжения часто становятся именно различия в финансовых привычках и ожиданиях. Если партнеры не обсуждают свое отношение к деньгам, недовольство накапливается и проявляется в самых обычных бытовых ситуациях, отмечает психолог Ника Болзан.
Эксперт подчеркивает: конфликты редко возникают из-за самих денег. На деле все гораздо глубже. Споры о кредитах, инвестициях или чеках из магазина — лишь верхушка айсберга. За ними скрываются вопросы доверия, безопасности, справедливости и личных границ. Поэтому финансовое благополучие в паре начинается не с таблиц, а с открытого диалога. Чем лучше партнеры понимают мотивы друг друга, тем легче им находить компромиссы.
Деньги работают как идеальная лакмусовая бумажка: если в семье появляются тайные покупки, тотальный контроль расходов и скандалы из-за каждой мелочи, лечить нужно не бюджет, а пошатнувшееся взаимное доверие.
В таких случаях проблема уже выходит за рамки бюджета и касается качества отношений.
Mladen Mitrinovic/Shutterstock/Fotodom.ru
Общий или раздельный: какой бюджет выбрать
Единого идеального шаблона для пары не существует. Можно успешно использовать общий, раздельный или смешанный формат. Но то, что укрепляет один союз, способно мгновенно разрушить другой. Психологи единогласны: важна не форма бюджета, а прозрачность правил и обоюдный комфорт. Конфликты возникают там, где заканчиваются договоренности.
«Для большинства пар оптимальным компромиссом становится смешанная модель, — отмечает психолог Ника Болзан. — Супруги открывают общий счет для базовых нужд — оплаты жилья, продуктов, образования детей, путешествий и других семейных целей. При этом у каждого остаются личные деньги, которые можно тратить без отчетов и объяснений». Такой подход балансирует между прозрачностью и личной автономией.
Измерять ценность партнера только размером его зарплаты — фатальная ошибка. Вклад в благополучие семьи далеко не всегда исчисляется в рублях. Пока один партнер зарабатывает, другой может заниматься детьми, домом и десятками ежедневных задач. Из-за декрета женщина временно выпадает из рынка труда, но отсутствие собственного дохода не должно лишать ее права голоса.
«Право голоса в финансовых вопросах должно оставаться у обоих партнеров независимо от уровня дохода», — говорит эксперт.
Vershinin89/Shutterstock/Fotodom.ru
Как планировать расходы без тотального контроля
Семейный бюджет эффективен только тогда, когда он органично встроен в жизнь, а не превращается в слежку за чеками. Чтобы деньги укрепляли союз, достаточно внедрить несколько простых правил.
Регулярно обсуждайте финансовые вопросы. Не каждый день, а спокойно и системно — например, раз в месяц. Это помогает сверить планы, обсудить предстоящие траты и избежать накопления претензий.
Экономия ради экономии — прямой путь к депрессии и упрекам. Лучше сместить фокус на масштабные общие цели: покупка квартиры, финансовая подушка или отпуск мечты. Когда оба партнера понимают, ради чего они планируют бюджет, ограничения воспринимаются не как жертва, а как осознанная инвестиция в будущее.
Не пытайтесь контролировать каждую мелочь. Попытка отслеживать каждую чашку кофе или новую футболку неизбежно приведет к кризису. Эффективнее определить сумму, начиная с которой покупки обсуждаются совместно, а остальное оставить в зоне личной ответственности.
Современные приложения и сервисы могут облегчить ведение бюджета:
- Google Sheets и Excel — совместные таблицы для фиксации доходов, расходов и планирования крупных покупок.
- CoinKeeper — приложение с наглядной системой учета трат по категориям и постановки целей.
- Money Manager — сервис для детального анализа расходов и планирования бюджета.
- Monefy — простое приложение для быстрого внесения ежедневных трат.
- Wallet — инструмент для комплексного управления личными и семейными финансами с синхронизацией между устройствами.

DexonDee/Shutterstock/Fotodom.ru
Все большую популярность набирают встроенные инструменты банковских приложений. Они автоматически распределяют расходы по категориям, помогают создавать накопительные счета и цели, выпускать дополнительные карты для членов семьи. В этом случае все операции находятся в одной экосистеме.
«В конечном итоге семейный бюджет — это не инструмент контроля, а инструмент партнерства. Чем больше в финансовых вопросах открытости, уважения и доверия, тем выше вероятность, что деньги будут укреплять отношения, а не становиться причиной конфликтов», — резюмирует Ника Болзан.
Ника Болзан
Психолог, эксперт по вопросам отношений, семьи и финансового поведения.
Смешанный бюджет — это гениальный компромисс или попытка усидеть на двух стульях, которая только усложняет отношения?