8 финансовых мифов, которые пора забыть ( 7 фото )

Сфера личных финансов всегда изобиловала авторитетными экспертами, громкими обещаниями и «золотыми правилами», сулящими быстрое обогащение. Одни призывали навсегда распрощаться с кредитками, другие — считать каждую копейку, третьи — верить в существование единственно верной инвестиционной стратегии. Однако экономика не стоит на месте, и многие догмы прошлого сегодня выглядят как минимум сомнительно, а иногда и откровенно вредят кошельку. Рассмотрим самые известные устаревшие финансовые рекомендации.
Кредитные карты под запретом
фото: Alejandro J. Vivas/Shutterstock/Fotodom.ru
Американский консультант Дэйв Рэмси долгие годы пропагандировал полный отказ от кредитных карт, называя их источником всех долговых проблем. По его мнению, безопаснее пользоваться только дебетовыми картами или наличными.
Однако такой подход игнорирует современные реалии. Кредитки давно перестали быть просто инструментом займа. При разумном использовании они дают доступ к беспроцентному периоду, кэшбэку, бонусным программам и авиамилям. Главный же минус отказа — невозможность сформировать положительную кредитную историю, без которой сложно получить одобрение на выгодную ипотеку или автокредит в будущем.
Концентрация капитала
фото: batjaket/Shutterstock/Fotodom.ru
Афоризм Эндрю Карнеги о том, что все яйца нужно держать в одной корзине, был революционным для XIX века. Промышленник призывал не распыляться на мелочи, а вкладывать все ресурсы в одно перспективное дело.
Для самого Карнеги эта стратегия сработала в эпоху индустриального бума. Но для рядового инвестора концентрация всех сбережений в одном активе или секторе — это колоссальный риск. Одна ошибка или кризис может уничтожить весь капитал. Современная финансовая наука настаивает на диверсификации — распределении средств между разными инструментами для снижения рисков.
Золото — бесполезный металл
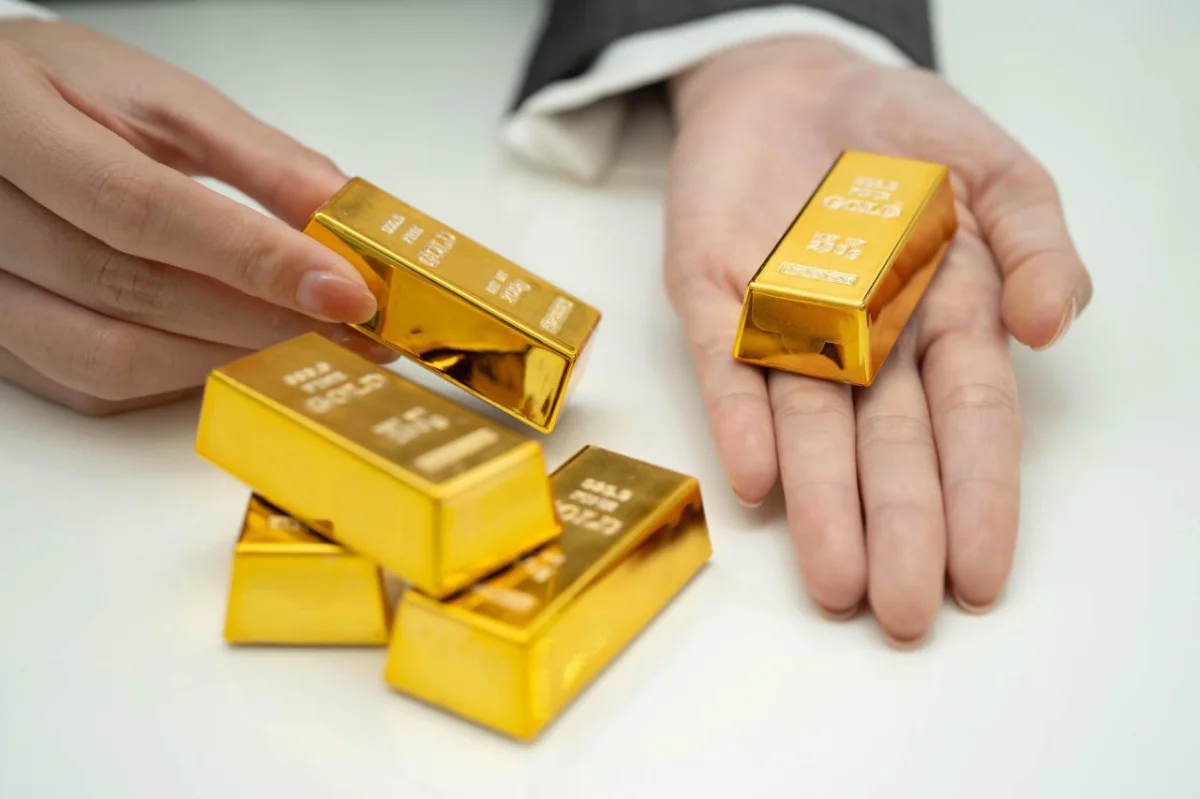
фото: sweet_tomato/Shutterstock/Fotodom.ru
Уоррен Баффет в своих выступлениях не раз называл золото бесполезным активом, так как оно не генерирует прибыль и не платит дивиденды. Он призывал вкладывать средства в продуктивные активы — бизнес, недвижимость, фермы.
Однако этот тезис не учитывает поведение рынка в периоды кризисов. В моменты высокой инфляции или геополитической нестабильности золото часто демонстрирует большую устойчивость, чем фондовые индексы. Сегодня этот металл рассматривается как надежный инструмент для защиты части капитала от обесценивания.
Магия «фактора латте»
фото: Gorgev/Shutterstock/Fotodom.ru
Автор бестселлера «Миллионер — автоматически» Дэвид Бах популяризировал идею о том, что отказ от ежедневной чашки кофе за 3.5 доллара и инвестирование этих денег под 11% годовых сделает человека миллионером. Эта логика казалась безупречной, пока не столкнулась с реальностью.
Расчеты Баха не учитывали инфляцию, которая за 30-40 лет значительно обесценит накопленный миллион. Кроме того, доходность в 11% годовых на длинной дистанции — это крайне оптимистичный сценарий, не учитывающий налоги и комиссии. Но главный вред «фактора латте» — психологический. Он смещает фокус с увеличения дохода на жесткую экономию, создавая иллюзию финансовой активности и мешая заниматься карьерой или развитием бизнеса.
Недвижимость — это пассив
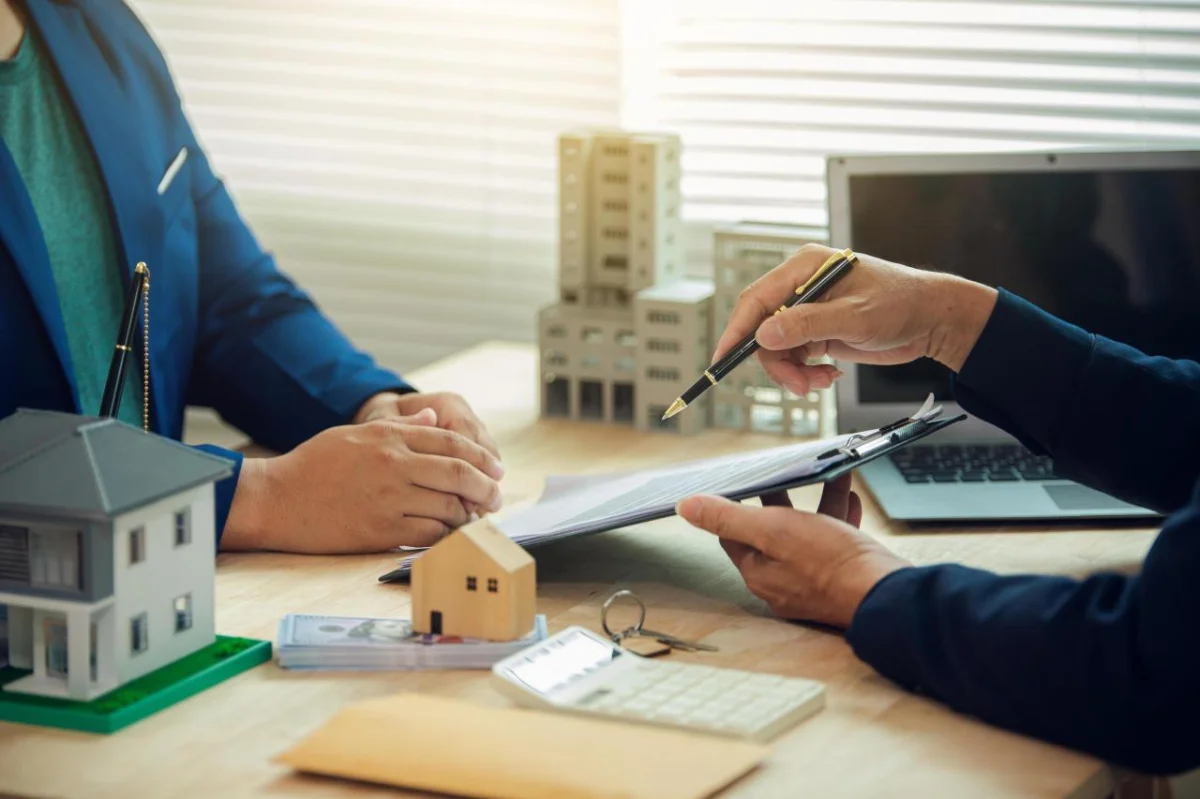
фото: Sai Thaw Kyar/Shutterstock/Fotodom.ru
Роберт Кийосаки из книги «Богатый папа, бедный папа» десятилетиями внушал, что покупка жилья в ипотеку — это ловушка для среднего класса, так как дом требует постоянных расходов и не приносит дохода.
Эта точка зрения слишком упрощена. Собственная квартира, даже если в ней живешь, защищает от роста арендных ставок, является средством сбережения капитала во время инфляции и часто дорожает в долгосрочной перспективе. Для многих семей именно недвижимость становится самым ценным активом.
Экстремальная экономия ради ранней пенсии
фото: PictMotion/Shutterstock/Fotodom.ru
Движение FIRE (Financial Independence, Retire Early) в нулевых привлекало молодежь идеей уйти на пенсию в 30 лет. Для этого предлагалось отказаться от отпусков, путешествий, развлечений и даже нормальной еды, откладывая до 70% дохода.
На практике такой аскетизм часто приводил к эмоциональному выгоранию. Долгосрочные расчеты не учитывали инфляцию, появление детей, проблемы со здоровьем и экономические спады. Многие последователи движения были вынуждены вернуться к работе, но уже с утраченной квалификацией и сниженными карьерными перспективами.
Наличные под матрасом
фото: AI/MAXIM
Со времен экономических потрясений и слухов о реформах среди населения бытует мнение о недоверии к банкам. Совет хранить все сбережения дома в наличных кажется некоторым людям самым надежным.
Однако наличные деньги не защищены от инфляции и постепенно теряют покупательскую способность. К тому же они уязвимы для кражи, пожара и других непредвиденных ситуаций. Разумная альтернатива — распределение средств между различными финансовыми инструментами, а не хранение всего капитала в бумажных купюрах.
Какие из этих советов вы считаете самыми вредными, и пробовали ли вы применять какой-либо из них на практике?